
Assurance du transport de marchandises professionnelles
 Rene
•
11 septembre 2026
Les aléas d’un trajet ne préviennent jamais : un freinage brutal, une porte mal fermée, une pluie battante sur l’A7 et, soudain, tout bascule. L’assurance professionnelle du transport de marchandises représente alors un filet de sécurité essentiel pour éviter qu’un incident ne bloque votre activité, ne tende la relation avec votre client et ne transforme une simple tournée en perte sèche. Elle couvre les risques liés au trajet, à la manutention et aux biens transportés, pas seulement au véhicule. Pensez à un artisan qui livre de l’outillage fragile entre Lyon et Grenoble : un choc suffit à compliquer toute la journée.
Dans la pratique, cette protection aide à comprendre quels sinistres peuvent survenir, qui doit être couvert et comment préserver la continuité de l’exploitation quand une marchandise est endommagée ou volée. C’est précisément là que l’assurance professionnelle du transport de marchandises permet de limiter les pertes, de sécuriser les engagements pris auprès des clients et d’éviter qu’un incident isolé ne mette votre trésorerie sous pression pendant plusieurs semaines.
Pourquoi une protection dédiée change tout pour un transporteur
Ce que couvre vraiment une protection dédiée
Quand vous transportez pour autrui, une simple assurance auto ne suffit pas. Une protection dédiée vient couvrir le chargement, les opérations de livraison et parfois les frais annexes après sinistre. Elle aide le transporteur à protéger son activité, surtout quand un client attend une palette urgente ou une tournée de nuit. Sans cette assurance, un incident peut vite coûter plus cher que le gain de la course. C’est pourquoi les professionnels du transport comparent souvent plusieurs niveaux de garantie avant de signer.
Concrètement, une assurance adaptée peut prendre en charge un colis cassé, un vol dans un utilitaire ou une perte sur route. Le transporteur gagne ainsi en visibilité sur ses risques et son client reçoit un cadre plus clair. Dans un secteur où les délais comptent autant que la marchandise, cette couverture devient un vrai outil de confiance et de stabilité pour l’activité.
Pourquoi le coût d’un incident dépasse souvent la seule valeur du chargement
Un sinistre ne se résume pas à la valeur du bien perdu. Il faut aussi compter le temps passé à gérer le dossier, le remplacement en urgence et parfois la rupture de relation commerciale. Pour un transport, une casse de 1 200 € peut entraîner 2 500 € de frais indirects si la livraison était critique. Sans assurance, le transporteur supporte seul cette chaîne de coûts, alors qu’un contrat bien pensé amortit l’impact et évite l’effet domino sur l’activité.
- Retard de livraison et pénalités contractuelles
- Réexpédition ou achat de remplacement en urgence
- Perte de confiance du client et baisse des commandes
Les risques qui menacent la cargaison du départ à la livraison
Vol, casse, perte et avarie: comprendre les scénarios les plus courants
Du quai de chargement à l’arrivée, le transport expose la marchandise à plusieurs aléas bien connus. Le vol peut survenir sur une aire d’autoroute, la casse lors d’un virage serré, la perte après une erreur d’étiquetage, et l’avarie quand l’humidité ou la chaleur dégradent le contenu. Même un accident mineur peut suffire à rendre une livraison inutilisable. Le véhicule n’est alors qu’un maillon : le vrai sujet reste la sécurité du transport et de ce qu’il contient.
Les sinistres les plus fréquents touchent aussi les palettes mal arrimées, les cartons écrasés et les produits sensibles aux chocs. Sur un trajet urbain, un freinage d’urgence peut provoquer un dommage sur plusieurs colis d’un coup. Pour le professionnel, bien comprendre ces scénarios permet de mieux anticiper les protections à prévoir et de limiter les mauvaises surprises au moment de l’indemnisation.
Quand l’erreur de chargement ou de manutention devient un vrai problème
Une simple faute de manutention peut transformer un transport banal en litige. Si une palette est posée de travers ou si un colis fragile est mal séparé, le dommage peut être imputé au chargement lui-même. Dans certains cas, le transporteur découvre le problème seulement à la livraison, quand le client ouvre le carton devant lui. Là encore, le risque ne vient pas uniquement de la route, mais aussi des gestes du quotidien et de la méthode de préparation.
- Chargement trop lourd sur un seul côté
- Arrimage insuffisant avant le départ
- Erreur de manipulation pendant le déchargement
- Marchandise sensible non signalée au conducteur
Responsabilité du transporteur: ce que la loi prévoit et ce qu’elle ne couvre pas
Les limites légales à connaître avant de transporter pour autrui
La loi encadre la responsabilité du transporteur, mais elle pose aussi des limites. En cas de dommage, le cadre juridique prévoit souvent une indemnisation plafonnée, sauf faute lourde ou déclaration particulière. Cela signifie qu’un transporteur peut être responsable sans pour autant rembourser la valeur intégrale de la marchandise. Pour un lot estimé à 8 000 €, l’indemnité légale peut rester très inférieure au préjudice réel si le contrat n’a pas prévu de garantie plus large.
| Point | Effet pratique |
|---|---|
| Responsabilité | Le transporteur peut devoir répondre d’un dommage |
| Limites | L’indemnisation reste souvent plafonnée |
| Exclusions | Certains cas ne sont pas couverts sans garantie complémentaire |
Pourquoi la responsabilité seule ne suffit pas à indemniser la valeur réelle
La responsabilité du transporteur ne couvre pas toujours la valeur complète de la marchandise transportée. C’est une limite importante à connaître avant d’accepter une mission sensible. En pratique, un sinistre peut laisser un reste à charge élevé, surtout si le bien est rare, urgent ou difficile à remplacer. Pour le transporteur, la vraie question n’est donc pas seulement “suis-je responsable ?”, mais “comment couvrir la perte réelle sans fragiliser mon entreprise ?”.
Quelles garanties comparer avant de signer un contrat
Les garanties de base à vérifier sans se tromper
Avant de signer, regardez d’abord la couverture des biens transportés, la garantie vol, la casse, l’incendie et la perte partielle. Une assurance sérieuse doit aussi préciser la valeur déclarée, les plafonds d’indemnisation et la franchise. C’est le trio qui change tout au moment du sinistre. Une formule apparemment économique peut cacher une limite trop basse, alors qu’un contrat mieux calibré protège réellement votre marchandise et votre trésorerie.
- Garantie vol pendant le trajet ou à l’arrêt
- Garantie casse liée au choc ou au renversement
- Garantie incendie et événements accidentels
- Franchise et plafond clairement annoncés
Les options utiles selon le type de marchandise transportée
Selon ce que vous livrez, certaines options deviennent vite indispensables. Les produits fragiles demandent une couverture renforcée, les biens de valeur exigent une déclaration précise, et les denrées sensibles peuvent nécessiter une protection contre la température. Pour choisir, pensez à la valeur réelle des biens, au niveau de risque et à la fréquence des trajets. Cette logique évite de payer pour une garantie inutile tout en restant bien protégé.
Qui est concerné par ce type de couverture au quotidien
Transport léger, utilitaires et activités de livraison
Le sujet concerne autant le livreur indépendant que l’artisan qui déplace son matériel d’un chantier à l’autre. Un professionnel qui utilise un utilitaire pour livrer des colis ou du matériel a besoin d’une couverture cohérente avec son usage réel. En ville, les arrêts fréquents, les stationnements courts et les remises en main propre multiplient les occasions de sinistre. Le compte propre n’échappe pas à cette logique dès lors qu’il y a des biens à sécuriser.
- Artisans livrant du matériel ou de l’outillage
- Livreurs de colis en zone urbaine
- Entreprises de service avec utilitaires
- Commerçants effectuant des tournées régulières
Transport routier, longues distances et flottes de véhicules
Le transport routier sur longue distance ajoute d’autres contraintes : fatigue, météo, stationnement nocturne et temps de parcours plus long. Dans une flotte, le moindre incident peut immobiliser un véhicule et désorganiser plusieurs tournées. Pour une entreprise qui gère plusieurs chauffeurs, la couverture doit suivre la réalité du terrain, pas seulement une fiche théorique. C’est souvent là que la pro gagne en sérénité et que le client perçoit une vraie fiabilité.
Comment choisir une formule adaptée à son activité réelle
Évaluer la valeur transportée et la fréquence des trajets
Pour choisir, commencez par mesurer la valeur moyenne transportée, le nombre de trajets par semaine et le type de biens concernés. Une formule adaptée à une activité ponctuelle ne conviendra pas forcément à une tournée quotidienne. Si vous livrez 3 fois par semaine des colis à 500 €, votre besoin n’est pas le même que celui d’un pro qui transporte 20 000 € de matériel chaque jour. Cette méthode simple aide à choisir sans surpayer ni sous-assurer.
- Valeur moyenne des biens transportés
- Fréquence des trajets et zones desservies
- Sensibilité des marchandises aux chocs
- Montant acceptable de franchise
Lire les exclusions, les franchises et les plafonds d’indemnisation
Le contrat doit être lu ligne par ligne, surtout les exclusions. Certaines formules excluent le vol sans effraction, d’autres limitent l’indemnisation si l’emballage est insuffisant. Vérifiez aussi les plafonds, car une formule trop basse peut laisser une grande partie du sinistre à votre charge. Un conseil d’expert : comparez toujours la franchise avec la marge d’une tournée moyenne, sinon l’économie réalisée sur la prime peut coûter plus cher à la première casse.
Comprendre le tarif, le devis et les documents à préparer
Les informations qui font varier le tarif d’un contrat
Le tarif dépend de la nature des biens, de leur valeur, du type de véhicule et de la zone de circulation. Un assureur peut aussi proposer un prix différent selon l’historique de sinistralité et le niveau de garantie choisi. En 2026, certains contrats débutent autour de 25 € par mois pour une couverture simple, mais montent vite à 90 € ou plus pour des trajets réguliers et des biens sensibles. Le bon tarif est celui qui colle à votre réalité.
Pour un devis, l’assureur peut proposer une estimation rapide dès qu’il connaît votre activité. Il peut aussi proposer une formule ajustée si vous transportez des biens de forte valeur ou si vous circulez en zone urbaine dense. Le coût final dépend donc autant du risque que de la précision de vos informations.
Devis, attestation et souscription: ce qu’il faut préparer
Avant de demander un devis, préparez quatre éléments : le type de transport, la valeur moyenne des biens, les trajets habituels et le nombre de véhicules concernés. L’assureur peut proposer ensuite une attestation utile pour répondre à un donneur d’ordre ou à un client exigeant. Cette étape est souvent rapide quand le dossier est complet, ce qui évite de bloquer une mission urgente ou de retarder une signature de contrat.
- Nature des marchandises transportées
- Valeur déclarée des chargements
- Nombre de véhicules et fréquence d’usage
- Zones de circulation et types de trajets
Les bons réflexes pour éviter un sinistre et préserver la continuité
Emballage, arrimage et vérifications avant le départ
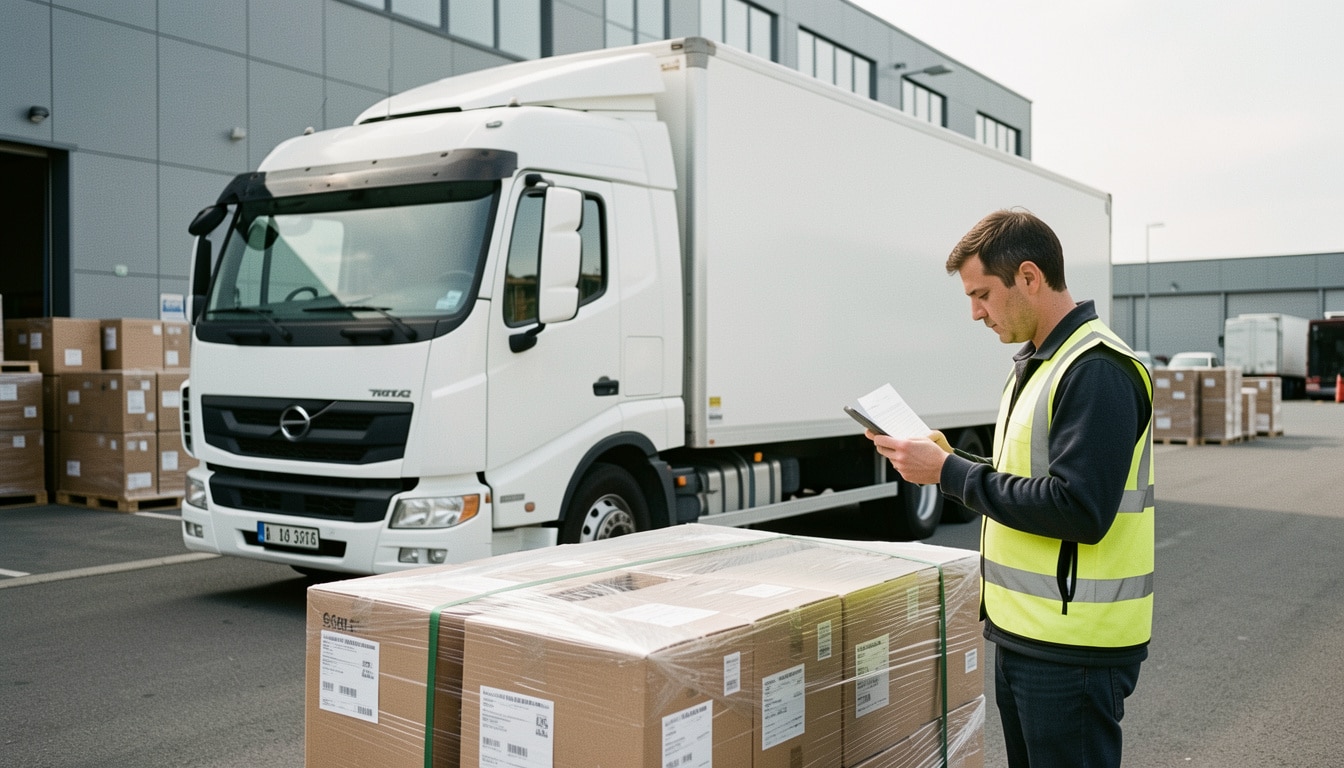
La première protection reste la méthode. Un emballage solide, un arrimage correct et une vérification des portes avant départ réduisent déjà beaucoup de dommages. Dans une entreprise de transport, ces gestes font souvent la différence entre une livraison réussie et un litige. Pensez aussi à contrôler les produits fragiles à part, surtout si le véhicule enchaîne plusieurs arrêts. Protéger la continuité passe souvent par ces détails très concrets.
- Vérifier l’état des colis avant chargement
- Arrimer chaque palette avec soin
- Contrôler les fermetures du véhicule
- Isoler les biens fragiles ou sensibles
Réagir vite après un incident pour limiter les conséquences
Après un accident, chaque minute compte. Il faut sécuriser la zone, constater le dommage, prévenir le client et conserver les preuves utiles. Une réaction rapide aide l’entreprise à préserver sa continuité et à limiter l’impact commercial. Si le transporteur documente bien les faits, le dossier avance plus vite et la responsabilité est plus facile à établir. C’est souvent ce réflexe qui transforme un incident en simple alerte, au lieu d’en faire une crise durable pour l’entreprise.
FAQ – Questions fréquentes sur la couverture des biens en déplacement
Quelle différence entre assurance des biens transportés et responsabilité du transporteur ?
L’assurance des biens transportés vise la marchandise elle-même, tandis que la responsabilité du transporteur concerne les dommages qu’il peut devoir réparer selon le cadre légal. Les deux notions se complètent, mais ne se remplacent pas.
Faut-il une couverture spécifique pour un utilitaire ou une flotte ?
Oui, surtout si le véhicule sert à déplacer du matériel, des colis ou des biens de valeur. Une flotte professionnelle demande souvent une lecture plus précise des usages, des trajets et des plafonds de garantie.
Quelles erreurs font le plus souvent baisser l’indemnisation ?
Les erreurs les plus fréquentes sont la sous-déclaration de valeur, le mauvais emballage, l’arrimage insuffisant et l’oubli de certaines exclusions. Un dossier incomplet peut réduire fortement la valeur remboursée.
Comment savoir si une formule est adaptée à mon activité ?
Regardez la fréquence des trajets, le type de marchandise, la valeur moyenne et la franchise. Si la formule couvre bien votre réalité quotidienne, elle est généralement plus pertinente qu’un contrat standard trop large ou trop limité.
Que faire immédiatement après un vol, une casse ou un accident ?
Il faut sécuriser le véhicule, prévenir les autorités si nécessaire, informer le client et rassembler les preuves. Plus vous agissez vite, plus vous protégez la valeur du dossier et la continuité de votre entreprise.

Vous aimerez aussi
 Transport

 Transport
 Transport
 Transport